PRAXISORGANISATION · PRAKTISCHER LEITFADEN
Ein Datensatz für Buchung und Rechnung: den Monatsendabgleich beenden
Messen Sie den versteckten Abgleichsaufwand einen Monat lang. Prüfen Sie anschließend, wie gemeinsame Buchungs- und Rechnungsdaten doppelte Eingaben und Finanzkontrollen verändern.
Die Kurzfassung
Der versteckte Abgleichsaufwand ist die Arbeitszeit, die getrennte Systeme zur Übereinstimmung bringt. Messen Sie einen Monat lang Aufgaben, ordnen Abweichungen und entscheiden, welche wiederholten Eingaben ein verbundener Buchungs- und Rechnungsdatensatz beseitigen könnte.
- Beginnen Sie mit beobachteter Arbeit statt erfundenen Kosten.
- Lassen Sie Ausnahmen und Buchhaltungskontrollen sichtbar.
- Vergleichen Sie den Prozess nach einer Änderung erneut.
Zwei Aufzeichnungen eines Ereignisses
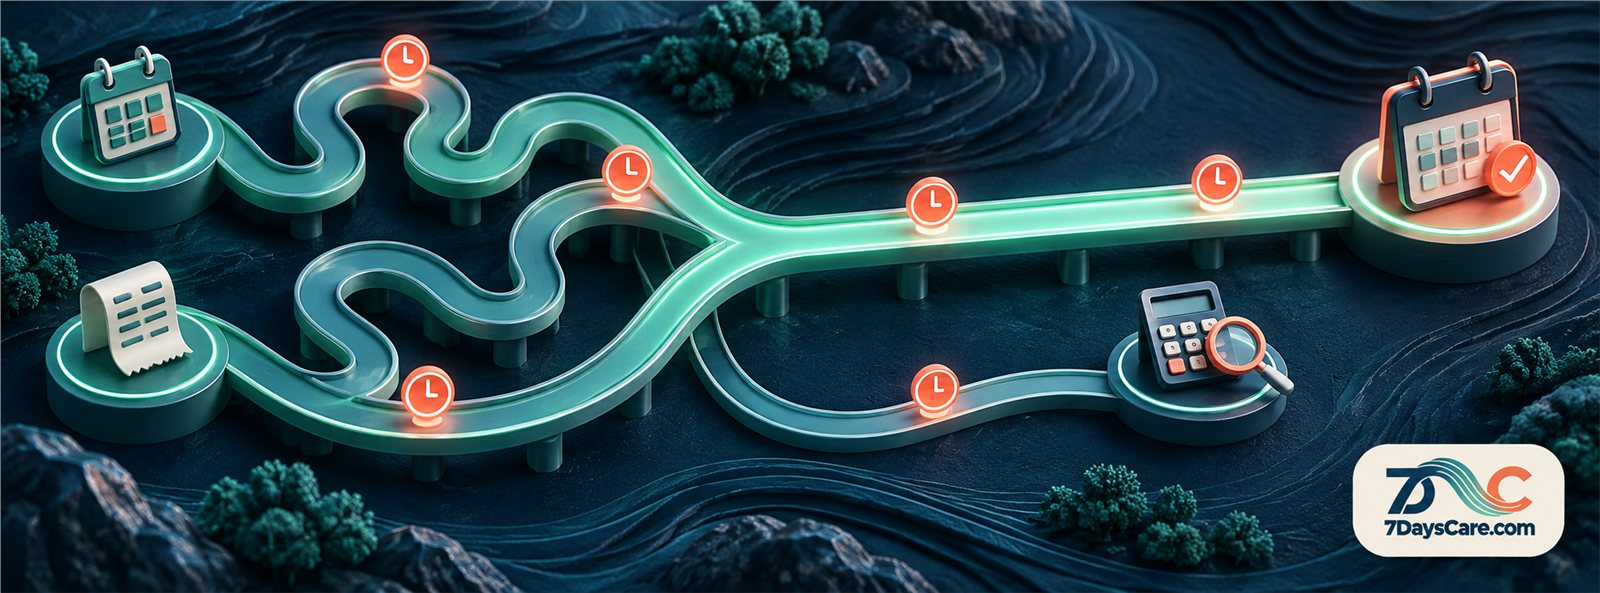
Ein Klient bucht eine Sitzung. Der Termin erscheint im Kalender und eine separate Rechnung entsteht für dieselbe Leistung. Ändert sich die Buchung, muss vielleicht auch die Rechnung angepasst werden. Bei Absage entscheidet das Team über beide Datensätze. Der Abgleich beginnt, wenn die Praxis diese Kopien in Übereinstimmung bringen muss.
Die Abweichung wirkt klein: ein System zeigt das ursprüngliche Datum, das andere die neue Zeit. Eine Rechnungsgebühr fehlt vielleicht im Buchungsdatensatz oder nach Absage bleibt eine Rechnung offen. Einzeln sind das Routinekorrekturen; zusammen entsteht eine wiederkehrende Verwaltungsaufgabe.
Versteckt bleibt die Zeit zum Suchen, Nachfragen und Korrigieren des zweiten Systems. Sie erscheint selten auf einer eigenen Rechnung. Sie steckt im Monatsabschluss der Praxisleitung, in Empfangsrückfragen oder der Inhaberprüfung unerwarteter Salden.
Erfassen Sie zuerst, welche Systeme Buchungskopien halten und wofür. Wer trägt Termine ein, erstellt Rechnungen, ändert sie nach Absage und prüft Monatssummen? So werden Mehrfachaufzeichnungen desselben Ereignisses sichtbar.
Wie Abweichungen entstehen
Eine Abweichung beginnt oft mit einer Übergabe.
Der Empfang verschiebt einen Termin, ohne zu wissen, ob das Rechnungswerkzeug die Änderung erhält.
Eine Fachkraft notiert Anwesenheit in einer Notiz, während die Abrechnung eine andere Liste nutzt. Alle erledigen ihre Aufgabe, aber ein gemeinsames Ereignis zur Aktualisierung beider Datensätze fehlt.
Zeitpunkte schaffen weitere Unterschiede.
Eine Rechnung entsteht vielleicht bei Buchung, der Termin wird später verschoben. Eine Zahlung kommt vor der Leistung oder eine Gebühr nach einer Absage. Ist nicht klar, welches Ereignis welchen Datensatz ändert, bleibt eine Kopie bis Monatsende unverändert.
Ausnahmen erschweren den Ablauf.
Eine späte Absage löst eine Gebühr aus, besondere Umstände führen zum Verzicht. Ein Paketguthaben wird genutzt und nach genehmigter Absage wiederhergestellt. Die Praxis braucht Ereignis und Entscheidung, nicht nur den Endsaldo.
Mitarbeitende nutzen oft eine zusätzliche Abgleichstabelle.
Sie hilft vorübergehend, schafft jedoch eine dritte Version. Nun müssen Kalender, Rechnungssystem und Tabelle aktualisiert werden. Eine Abgleichsdatei ist nur bei klarem Zweck und Zuständigkeit nützlich und darf Hauptaufzeichnungen nicht still ersetzen.
Rechnung und Buchung sind dieselben Daten
Ein anderer Entwurf behandelt Rechnung und Buchung als dieselben Daten. Statt den Termin in zwei getrennten Datensätzen zu beschreiben, verknüpft er den Finanzeintrag mit dem Buchungsereignis. Bei Änderungen prüft die Praxis die Abrechnung im selben betrieblichen Kontext.
Das bedeutet keine identische Abrechnung aller Termine. Leistungen, Zahlungsvereinbarungen, Pakete und Regeln unterscheiden sich. Die Organisation entscheidet weiterhin über Rechnungszeitpunkt, Gebührenbehandlung und Ausnahmefreigabe. Der Entwurf reduziert Doppelerfassung, nicht die Notwendigkeit von Regeln.
Der Vorteil ist eine klarere Ereignishistorie. Mitarbeitende sehen Buchung, Änderungen und folgende Abrechnungsaktion. Fragt ein Klient nach einer Gebühr, lässt sich Termin und Regelentscheidung nachvollziehen, statt getrennte Tabellen zur Rekonstruktion zu vergleichen.
Testen Sie vor Vertrauen in einen Datensatz Sonderfälle: buchen, verschieben, Anwesenheit erfassen, rechtzeitig und spät absagen sowie eine genehmigte Gebührenbefreiung. Prüfen Sie Klientensicht und Erklärbarkeit. Grund und Urheber von Änderungen müssen nach Praxisverfahren nachvollziehbar sein.
Absagen, Pakete und Gebühren
Eine Absage ändert die Buchung und möglicherweise die Abrechnung.
Definieren Sie Folgen für rechtzeitige und späte Absage, Nichterscheinen und Absage durch die Praxis.
Das System hält Buchungs- und Gebührenangaben, doch Mitarbeitende brauchen klare Anwendungsregeln.
Ein Paket fügt eine weitere Beziehung hinzu.
Verbraucht die Buchung Guthaben, kann eine genehmigte Absage es zurückgeben oder gemäß Bedingungen Gebühren auslösen.
Klienten müssen die Folgen für ihr Guthaben verstehen.
Halten Sie ursprüngliche Buchung, Absage und resultierenden Eintrag ausreichend verbunden, um den Bestand zu erklären.
Gebührenverzicht und Ausnahmen gehören dokumentiert und nicht allein in Gespräche oder informelle Nachrichten.
Die freigebende Person folgt der Richtlinie und der Finanzdatensatz zeigt die Änderung. Mitarbeitende müssen den Grund einer Abweichung nicht im Gedächtnis behalten.
Die Monatsprüfung muss weiterhin ungewöhnliche Fälle ansehen.
Verbundene Buchung und Rechnung erleichtern den Verlauf, doch jemand prüft Streitfälle, Erstattungen, Korrekturen und Vorgänge außerhalb des Standards. Automatisierung reduziert Kopieren, entscheidet aber nicht über Fairness oder Angemessenheit einer Gebühr.
Wie 7DaysCare unterstützt
In 7DaysCare sind Rechnung und Buchung dieselben Daten. Die Praxis verbindet über diesen gemeinsamen Datensatz einen Termin mit seinem Finanzeintrag. Guthaben, Pakete und das Absagegebührenbuch lassen sich ebenfalls im Buchungs- und Abrechnungsablauf prüfen.
Beim Erstellen oder Ändern arbeiten Mitarbeitende am Ereignis für betriebliche und finanzielle Dokumentation. Bei Absage folgt die Praxis ihrer Richtlinie und erfasst Gebühr oder Korrektur. Bei Paketguthaben prüft das Team den Verbrauch und mögliche Bestandsfolgen einer genehmigten Änderung.
Ein Beispieltermin wird gebucht, verschoben und abgesagt. Die Praxis sieht Ereignis und Rechnungsdaten zusammen, wendet die passende Regel an und dokumentiert Gebühr oder Verzicht. Mitarbeitende müssen das Ursprungsereignis nicht in eine getrennte zweite Aufzeichnung kopieren, nur um die Abrechnung synchron zu halten.
Die Monatsprüfung kann sich so auf Ausnahmen, Erstattungen und offene Fragen konzentrieren statt auf den manuellen Vergleich jedes Termins mit einer Rechnungsliste. Summenkontrolle, Streitfallbearbeitung und Vorbereitung der Buchhaltung bleiben erforderlich.
Die Grenze: Ein betrieblicher Datensatz ersetzt nicht die Fachperson für den Jahresabschluss. Die Praxis benötigt genaue Buchhaltung, Steuerbehandlung, Bankabgleich und finanzielle Aufsicht. 7DaysCare verbindet Buchungs- und Rechnungsdaten und ersetzt weder Buchhaltungsexpertise noch Finanzkontrollen.
Nutzen Sie die 7DaysCare-Funktionsübersicht zum Vergleich der Abläufe, sehen Sie sich die Preise an oder sprechen Sie mit dem Team über Ihre Praxisanforderungen. Sie können auch die Plattform erkunden.
Was die Buchhaltung weiterhin braucht
Der Terminabgleich ist nicht der Buchhaltungsabschluss. Bankbewegungen, Zahlungsdienstgebühren, Steuerbehandlung, Gutschriften und Berichte können weiterhin zu prüfen sein. Diese Aufgaben gehören in einen Finanzprozess mit geeigneten Mitarbeitenden und Aufsicht.
Der Betriebsdatensatz erklärt gebuchte Leistung und Rechnungsereignis. Die Buchhaltung benötigt vielleicht Summenbuchungen, Exporte oder definierte Integration. Bestätigen Sie Informationsfluss und Verantwortung für den Summenabgleich.
Ein Buchungsdatensatz löst nicht jede Finanzfrage. Erstattungen dauern Tage, Zahlungen können teilweise zugeordnet, Pakete vorausbezahlt und Gebühren erlassen werden. Es braucht dokumentierte Regeln und eine prüfende Person.
Eine sinnvolle Arbeitsteilung lässt das Praxisteam Termin- und Abrechnungsereignisse genau pflegen und die Finanzfunktion die Buchhaltungsprüfung abschließen. Vereinbaren Sie Berichte, Belege und Häufigkeit. Damit wird die Systemrolle klar, ohne klinische Mitarbeitende zu Buchhaltungsentscheidungen zu drängen.
Von zwei Systemen zu einem wechseln
Beginnen Sie bei Monatsaufgaben statt Softwarefunktionen. Listen Sie Exporte, Tabellenänderungen und untersuchte Abweichungen mit Zuständigkeit, Häufigkeit und verglichenen Daten auf. So entsteht ein praktisches Bild ohne erfundene Kostenschätzung.
Messen Sie einen Monat lang Minuten für Abgleich, Absageuntersuchung, Saldenkorrektur und Rückfragen. Addieren Sie die Arbeitszeit aller Beteiligten. Das ergibt eine lokale beobachtete Grundlage, keinen Branchenmittelwert oder Sparversprechen.
Ordnen Sie danach mögliche Änderungen zu. Welche manuelle Kopie entfällt, welche Ausnahme bleibt und welche Angaben gehen weiterhin an die Buchhaltung? Ziel ist nicht das angenommene Ende jedes Abgleichs, sondern das Erkennen unnötiger Wiederholungen und wesentlicher Kontrollen.
Testen Sie in einem kleinen Angebot oder Team. Lassen Sie alte und neue Abläufe bei sicherer Machbarkeit kurz und zeitlich begrenzt parallel laufen. Vergleichen Sie Datensätze, fehlende Felder, Gebühren, Pakete und Erstattungen. Bestimmen Sie, wer die Bereitschaft zum Regelbetrieb entscheidet.
Die Abweichungen des letzten Monats zählen
Wählen Sie den letzten abgeschlossenen Monat und zählen Unterschiede zwischen Buchung und Rechnung. Schätzen Sie nicht aus dem Gedächtnis, sondern verwenden Korrekturen, offene Fragen und aktualisierte Tabellen. Ordnen Sie Datum oder Leistung, fehlende Rechnung, Absagegebühr, Guthaben, Erstattung und andere Ursachen zu.
Erfassen Sie Zeit je Kategorie. Addieren Sie Monatsminuten und teilen durch sechzig für Arbeitsstunden. Berücksichtigen Sie jede Person. Rechnen Sie erst dann eine finanzielle Einsparung aus, wenn tatsächliche Beschäftigungskosten und freisetzbare bezahlte Kapazität bekannt sind.
Suchen Sie die häufigste Ursache. Erreichen Terminänderungen die Abrechnung nicht, braucht es vielleicht bessere Verbindung. Sind Absageentscheidungen unklar, die Richtlinie. Bei uneinheitlichen Leistungsnamen vereinheitlichen Sie Optionen vor Automatisierung.
Wiederholen Sie nach Änderungen die Messung von Anzahl, Art, Zeit und neuen Ausnahmen. So bewertet die Praxis die Verbesserung im eigenen Kontext. Eine kleine ehrliche Grundlage hilft mehr als eine Schlagzeilenzahl ohne Bezug zur Arbeit.
Trennen Sie nötige Prüfung von dupliziertem Aufwand. Eine Absage zu prüfen kann wesentlich sein; dieselben Details zweimal einzutragen ist Verwaltungswiederholung. Diese Unterscheidung ermöglicht Verbesserungen, ohne jede Kontrolle als Verschwendung zu sehen.
Wählen Sie eine kleine sichere Änderung, etwa eine klarere Termin-Rechnungsreferenz oder einheitlichen Absagestatus. Bewahren Sie die erste Zählung, messen erneut und vergleichen Gleiches. So erkennen Sie, ob Aufwand sinkt oder nur verlagert wird.
Ihre Checkliste
- ☐ Systeme mit Buchungs- oder Rechnungsdaten auflisten.
- ☐ Zuständigkeit für Änderungen und Absagen je Datensatz zuordnen.
- ☐ Einen Monat lang Abgleichsaufgaben messen.
- ☐ Routineabgleich und urteilsbedürftige Ausnahmen trennen.
- ☐ Erfassung von Paketen, Gebühren, Verzicht und Erstattung definieren.
- ☐ Buchung, Änderung, Absage und genehmigte Korrektur testen.
- ☐ Weiterhin nötige Buchhaltungsübertragung bestätigen.
- ☐ Zeitmessung nach Prozessänderung wiederholen.
Verwandte Leitfäden
- Sitzungspakete und Guthaben ohne Tabellen verkaufen
- Softwarepreise für wachsende Teams: pro Nutzer oder nach Größenstufe?
- Umsatzaufteilung, die sich nach der Buchung nicht ändert
Entdecken Sie 7DaysCare, prüfen Sie die Preise oder kontaktieren Sie das Team.
Häufige Fragen
Entfällt durch verbundene Buchung und Rechnung der Monatsabschluss?
Nein. Doppelerfassung sinkt und Vorgänge werden nachvollziehbarer, doch Bankabgleich, Steuern, Erstattungsprüfung und fachlicher Jahresabschluss bleiben nötig.
Wie misst die Praxis ihren Abgleichsaufwand?
Zählen Sie einen Monat lang Abweichungen und messen Abgleich, Absageprüfung und Saldenkorrektur. Addieren Sie die Zeit aller Beteiligten für eine eigene Ausgangsbasis.
Was passiert nach Absage mit Paketguthaben?
Schriftliche Bedingungen bestimmen Rückgabe, Verbrauch oder Gebühr. Verbinden Sie Buchung, Absage und Korrektur, damit Mitarbeitende den Bestand erklären.
Wie verbindet 7DaysCare Buchung und Rechnung?
Es sind dieselben Daten. Die Praxis prüft Buchung, Paketguthaben und Absagegebührenbuch gemeinsam und folgt ihren Finanzkontrollen und dem Buchhaltungsprozess.
Den versteckten Abgleichsaufwand Ihrer Praxis messen
Zählen und messen Sie einen Monat lang. Entscheiden Sie danach über vermeidbare Mehrfacheingaben und weiterhin menschlich zu prüfende Finanzkontrollen.